
1
Baèng chöùng kieåm toaùn
Vuõ Höõu Ñöùc
2012
2
Nội dung
Chuẩn mực kiểm toán hiện hành
Bằng chứng kiểm toán cơ bản
Bằng chứng kiểm toán đặc biệt
Cập nhật chuẩn mực kiểm toán quốc tế
3
Bằng chứng kiểm toán cơ bản
VSA 500: Bằng chứng kiểm toán
VSA 501: Bằng chứng kiểm toán bổ
sung cho các khoản mục và sự kiện
đặc biệt
VSA 505: Thông tin xác nhận từ bên
ngoài
2
4
Bằng chứng kiểm toán
Kim ton viên v công ty kim ton phi thu th p
đy đ cc bng chng kim ton thch hp đ
lm cơ s đưa ra kin ca mnh v bo co ti
chnh ca đơn v đưc kim ton.
5
Yeâu caàu cuûa baèng chöùng
Thích hôïp
Chaát löôïng, ñoä tin caäy cuûa baèng chöùng vaø
phuø hôïp vôùi muïc tieâu kieåm toaùn
Ñaày ñuû
Soá löôïng baèng chöùng kieåm toaùn caàn thieát
6
Đnh gi ca kim ton viên
Đánh giá ca kiểm toán viên v sự đy đ và tnh thch
hp ca bằng chứng kiểm toán ch yếu phụ thuc vào :
Tnh cht, ni dung và mức đ ri ro tim tàng ca toàn b
báo cáo tài chnh, từng số dư tài khoản hoặc từng loi nghiệp
v ụ ;
Hệ thống kế toán, hệ thống kiểm soát ni b và sự đánh giá
v ri ro kiểm soát ;
Tnh trng yếu ca khoản mục đưc kiểm tra ;
Kinh nghiệm từ các ln kiểm tra trưc ;
Kết quả các th tục kiểm toán, kể cả các sai st hoặc gian lận
đ đưc phát hiện ;
Ngun gốc, đ tin cậy ca các tài liệu, thông tin.
3
7
Yeâu caàu cuûa baèng chöùng – TN kieåm soaùt
KTV phi xem xt s đy đ v tnh thch hp ca
cc bng chng lm cơ s cho v ic đnh gi ca
mnh v ri ro kim sot.
KTV cn thu thập bằng chứng kiểm toán từ hệ thống kế
toán và hệ thống KSNB v các phương diện :
Thit k : Hệ thống kế toán và hệ thống KSNB đưc thiết kế
sao cho c khả năng ngăn ngừa, phát hiện và sa cha các
sai st trng yếu ;
Thc hin : Hệ thống kế toán và hệ thống KSNB tn ti và
hot đng mt cách hu hiệu trong suốt thi k xem xt.
8
Yeâu caàu cuûa baèng chöùng – TN cô baûn
KTV phi xem xt s đy đ v tnh thch hp ca
cc bng chng t cc th nghim cơ bn kt hp
vi cc bng chng thu đưc t th nghim kim
sot nhm khng đnh cơ s dn liu ca bo co ti
chnh.
Cơ s dn liu ca bo co ti chnh : Là căn cứ ca
các khoản mục và thông tin trnh bày trong báo cáo tài
chnh do Giám đốc (hoặc ngưi đứng đu) đơn v chu
trách nhiệm lập trên cơ s các chuẩn mực và chế đ kế
toán quy đnh phải đưc thể hiện r ràng hoặc c cơ s
đối vi từng ch tiêu trong báo cáo tài chnh.
9
Hieän höõu: Caùc taøi saûn hay khoaûn phaûi traû toàn taïi vaøo thôøi
ñieåm ñöôïc xem xeùt.
Quyeàn vaø nghóa vuï: Caùc taøi saûn hay khoaûn phaûi traû thuoäc
veà ñôn vò vaøo thôøi ñieåm ñöôïc xem xeùt.
Phaùt sinh: Caùc nghieäp vuï hay söï kieän ñaõ xaûy ra vaø thuoäc
veà ñôn vò trong thôøi kyø ñöôïc xem xeùt.
Ñaày ñuû: Toaøn boä taøi saûn, nôï phaûi traû vaø nghieäp vuï ñaõ xaûy
ra lieân quan ñeán baùo caùo taøi chính phaûi ñöôïc ghi cheùp.
Ñaùnh giaù: Caùc taøi saûn hay khoaûn phaûi traû ñöôïc ghi cheùp
theo giaù trò thích hôïp.
Chính xaùc: Caùc nghieäp vuï hay söï kieän ñöôïc ghi cheùp
ñuùng soá tieàn, doanh thu vaø chi phí ñöôïc ñöôïc phaân boå
ñuùng kyø, ñuùng khoaûn muïc vaø ñuùng veà toaùn hoïc.
Trình baøy vaø coâng boá: Caùc khoaûn muïc ñöôïc coâng boá,
phaân loaïi vaø dieãn giaûi phuø hôïp vôùi chuaån möïc keá toaùn
hieän haønh.
Cô sôû daãn lieäu
4
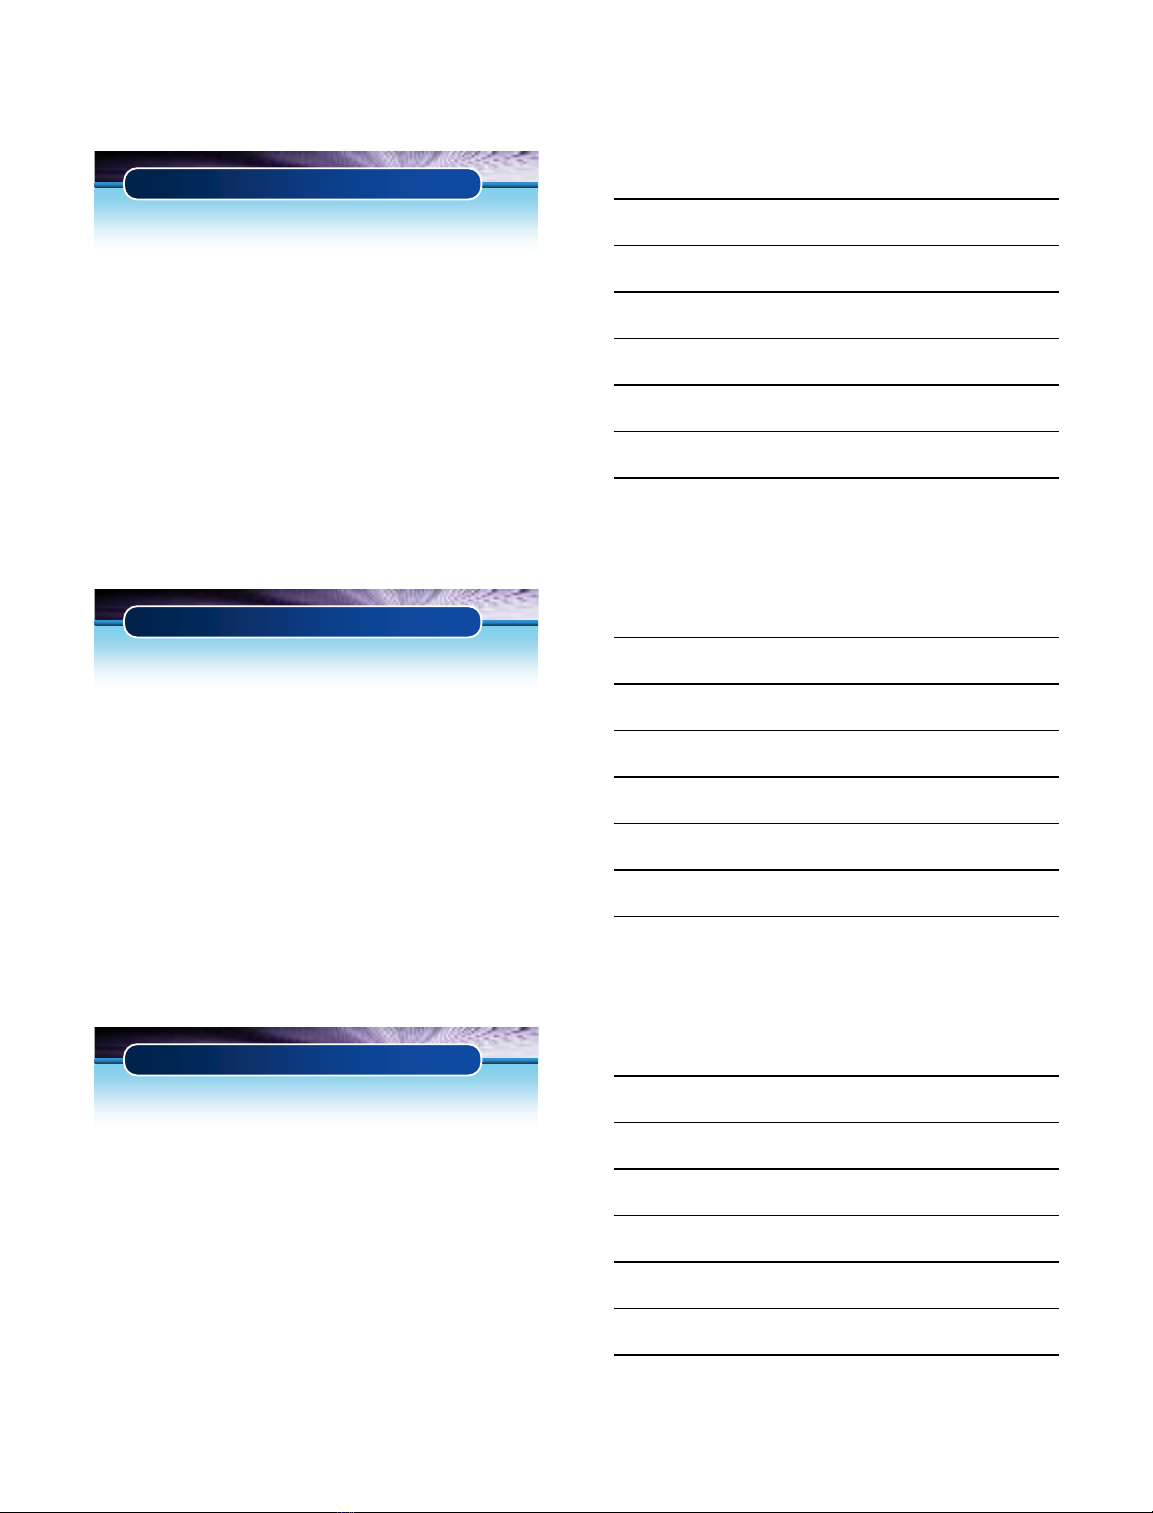
Taát caû haøng toàn kho ñöôïc
khai treân baùo caùo taøi chính thì
ñöôïc giöõ taïi ñôn vò hoaëc do
ngöôøi khaùc giöõ cho ñôn vò
Ñôn vò laø chuû sôû höõu cuûa taát
caû haøng toàn kho treân baùo
caùo taøi chính
Khoâng aùp duïng
Taát caû haøng toàn kho thuoäc
veà ñôn vò ñaõ ñöôïc khai
treân baùo caùo taøi chính
Haøng toàn kho ñöôïc ghi
cheùp theo giaù trò thích hôïp
Haøng toàn kho ñöôïc khai baùo,
phaân loaïi vaø dieãn giaûi phuø
hôïp vôùi yeâu caàu cuûa cheá ñoä
keá toaùn hieän haønh.
Chöùn g kieán kie åm ke â haøng
toàn kho
Xaùc nhaän haøng göûi kho
Kieåm tra coù haøng toàn kho
ñaõ theá chaáp, haøng ngöôøi
khaùc göûi kho…
Kieåm tra vieäc khoùa soå ñoái
vôùi nghieäp vuï mua haøng…
Kieåm tra vieäc tính giaù haøng toàn
kho phuø hôïp vôùi cheá ñoä keá toaùn
hieän haønh vaø nhaát quaùn
Kieåm tra vie äc p haân lo aïi haøng toàn
kho
Kieåm tra vieäc khai baùo veà phöông
phaùp tính giaù haøng toàn kho…
Hieän höõu
Quyeàn &
nghóa vuï
Phaùt sinh
Ñaày ñuû
Ñaùnh giaù
& Chính
xaùc
Trình baøy
vaø coâng boá
11
Caùc phöông phaùp thu thaäp baèng chöùng
° Kieåm tra
° Quan saùt
° Xaùc nhaän
° Ñieàu tra
° Tính toaùn
° Phaân tích
12
Bằng chứng kiểm toán bổ sung
Các nguyên tc và th tục đưc trnh bày trong chuẩn
mực này gip kiểm toán viên thu thập đy đ bằng
chứng kiểm toán thch hp đối vi các khoản mục đặc
biệt trong báo cáo tài chnh và mt số sự kiện liên quan
khác:
Hàng tn kho;
Các khoản phải thu;
Các khoản đu tư dài hn;
Các v ụ kiện tụng v à tranh chp;
Thông tin v các lnh vực hoặc khu vực đa l.
5
13
Bằng chứng kiểm toán đặc biệt
VSA 510: Kiểm toán năm đu tiên – Số dư đu năm tài
chính
VSA 520: Quy trình phân tích
VSA 540: Kiểm toán các ưc tnh kế toán
VSA 545: Kiểm toán giá tr hp l
VSA 550: Các bên liên quan
VSA 560: Các sự kiện sau ngày kha sổ lập BCTC
VSA 570: Hot đng liên tục
VSA 580: Giải trnh ca Ban Giám đốc
14
Kiểm toán năm đu tiên – Số dư đu năm tài chnh
Khi thực hiện kiểm toán BCTC năm đu tiên, KTV phải
thu thập đy đ bằng chứng kiểm toán thch hp nhằm
bảo đảm :
Số dư đu năm không c sai st ảnh hưng trng yếu ti BCTC
năm nay;
Số dư cuối năm ca năm tài chnh trưc đưc kết chuyển chnh
xác, hoặc đưc phân loi li mt cách ph hp trong trưng hp
cn thiết ;
Chế đ kế toán đ đưc áp dụng nht quán hoặc các thay đổi v
chế đ kế toán đ đưc điu chnh trong báo cáo tài chnh và
trnh bày đy đ trong phn thuyết minh BCTC.
15
Quy trình phaân tích
KTV phi thc hin quy trnh phân tch khi lp k
hoch kim ton v giai đon sot xt tng th v
cuc kim ton. Quy trnh phân tch cng đưc
thc hin cc giai đon khc trong qu trnh kim
ton.
Khaùi nieäm
Caùc phöông phaùp vaø nguoàn döõ lieäu phaân tích
Phaïm vi aùp duïng
Möùc ñoä tin caäy




%20--%3e%3cdefs%3e%3cstyle%3e%20.st0%20{%20fill:%20%23fff;%20}%20.st1%20{%20fill:%20%237800fa;%20}%20%3c/style%3e%3c/defs%3e%3cpath%20class='st1'%20d='M117.78,12.18H43.11c2.9,3.47,4.65,7.94,4.65,12.82,0,5.6-2.3,10.66-6.01,14.29h76.02l7.22-13.56-7.22-13.56Z'/%3e%3cg%3e%3cpath%20class='st0'%20d='M53.58,26.17h-.59v-1.46h.59v-4.96h2.83c1.78,0,2.67.94,2.67,2.82v5.76c0,1.87-.89,2.81-2.67,2.81h-2.83v-4.96ZM55.36,21.37v3.34h1.1v1.46h-1.1v3.34h1.01c.61,0,.91-.37.91-1.1v-5.93c0-.74-.3-1.1-.91-1.1h-1.01Z'/%3e%3cpath%20class='st0'%20d='M65.99,31.14h-1.8l-.31-2.07h-2.19l-.31,2.07h-1.64l1.82-11.39h2.62l1.82,11.39ZM65.28,18.04c-.25.46-.51.77-.75.94-.21.15-.47.22-.79.22-.26,0-.57-.07-.92-.22l-.38-.15c-.14-.05-.26-.07-.37-.07-.3,0-.53.18-.71.54l-.91-.68c.25-.46.51-.77.75-.94.21-.14.48-.21.79-.21.26,0,.57.07.92.21l.38.15c.14.05.26.07.37.07.3,0,.53-.18.71-.54l.91.68ZM61.91,27.52h1.73l-.87-5.76-.87,5.76Z'/%3e%3cpath%20class='st0'%20d='M74.53,26.89v1.52c0,1.91-.89,2.86-2.67,2.86s-2.67-.95-2.67-2.86v-5.93c0-1.91.89-2.86,2.67-2.86s2.67.95,2.67,2.86v1.11h-1.69v-1.22c0-.75-.31-1.12-.93-1.12s-.93.37-.93,1.12v6.15c0,.74.31,1.11.93,1.11s.93-.37.93-1.11v-1.63h1.69Z'/%3e%3cpath%20class='st0'%20d='M81.4,31.14h-1.8l-.31-2.07h-2.19l-.31,2.07h-1.64l1.82-11.39h2.62l1.82,11.39ZM75.9,19.2l1.52-1.91h1.71l1.51,1.91h-1.61l-.76-.95-.75.95h-1.61ZM77.32,27.52h1.73l-.87-5.76-.87,5.76ZM83.1,15.99l-1.76,1.91h-1.26l1.17-1.91h1.86Z'/%3e%3cpath%20class='st0'%20d='M84.86,19.75c1.78,0,2.67.94,2.67,2.82v1.48c0,1.87-.89,2.81-2.67,2.81h-.85v4.28h-1.79v-11.39h2.64ZM84.01,21.37v3.86h.85c.58,0,.87-.36.87-1.08v-1.71c0-.71-.29-1.07-.87-1.07h-.85Z'/%3e%3cpath%20class='st0'%20d='M93.51,19.75c1.78,0,2.67.94,2.67,2.82v1.48c0,1.87-.89,2.81-2.67,2.81h-.85v4.28h-1.79v-11.39h2.64ZM92.66,21.37v3.86h.85c.58,0,.87-.36.87-1.08v-1.71c0-.71-.29-1.07-.87-1.07h-.85Z'/%3e%3cpath%20class='st0'%20d='M98.8,31.14h-1.79v-11.39h1.79v4.88h2.03v-4.88h1.83v11.39h-1.83v-4.88h-2.03v4.88Z'/%3e%3cpath%20class='st0'%20d='M105.36,24.55h2.46v1.62h-2.46v3.34h3.09v1.63h-4.88v-11.39h4.88v1.63h-3.09v3.18ZM108.17,17.29l-1.76,1.91h-1.26l1.17-1.91h1.86Z'/%3e%3cpath%20class='st0'%20d='M112.2,19.75c1.78,0,2.67.94,2.67,2.82v1.48c0,1.87-.89,2.81-2.67,2.81h-.85v4.28h-1.79v-11.39h2.64ZM111.35,21.37v3.86h.85c.58,0,.87-.36.87-1.08v-1.71c0-.71-.29-1.07-.87-1.07h-.85Z'/%3e%3c/g%3e%3ccircle%20class='st1'%20cx='25'%20cy='25'%20r='20'/%3e%3cpath%20class='st0'%20d='M32.78,19.27c2.92,0,4.43,2.55,5.28,5.33l.71,2.17c.14.38-.33.75-.71.75h-5.61c.19-.33.24-.71.09-1.08l-.75-2.45c-.43-1.32-.99-2.64-1.79-3.77.75-.57,1.65-.94,2.78-.94h0ZM25,18.38c3.25,0,4.9,2.78,5.89,5.89l.76,2.45c.14.42-.33.8-.8.8h-11.69c-.42,0-.94-.38-.8-.8l.75-2.45c.99-3.11,2.64-5.89,5.89-5.89h0ZM25,11.35c1.74,0,3.11,1.37,3.11,3.11s-1.37,3.11-3.11,3.11-3.11-1.41-3.11-3.11,1.41-3.11,3.11-3.11h0ZM17.27,19.27c1.08,0,1.98.38,2.73.94-.8,1.13-1.37,2.45-1.74,3.77l-.8,2.45c-.14.38-.05.75.09,1.08h-5.56c-.42,0-.9-.38-.75-.75l.71-2.17c.9-2.78,2.41-5.33,5.33-5.33h0ZM17.27,12.91c1.51,0,2.78,1.27,2.78,2.83s-1.27,2.83-2.78,2.83-2.83-1.27-2.83-2.83,1.27-2.83,2.83-2.83h0ZM32.78,12.91c1.56,0,2.78,1.27,2.78,2.83s-1.23,2.83-2.78,2.83-2.83-1.27-2.83-2.83,1.27-2.83,2.83-2.83h0ZM27.07,28.56v.09c0,.57-.24,1.08-.61,1.46h0v.05c-.38.33-.9.57-1.46.57s-1.08-.24-1.46-.61h0c-.38-.38-.61-.9-.61-1.46v-.09h1.41v.09c0,.19.05.38.19.47v.05c.09.09.28.19.47.19s.38-.09.47-.19v-.05c.14-.09.24-.28.24-.47t-.05-.09h1.41ZM30.99,28.56v.09c0,1.65-.66,3.16-1.74,4.24-1.08,1.08-2.59,1.79-4.24,1.79s-3.16-.71-4.24-1.79l-.05-.05c-1.04-1.08-1.7-2.55-1.7-4.2v-.09h1.41v.09c0,1.27.47,2.4,1.27,3.25h.05c.85.85,1.98,1.37,3.25,1.37s2.4-.52,3.25-1.37c.85-.8,1.37-1.98,1.37-3.25v-.09h1.37ZM34.99,28.56v.09c0,2.78-1.13,5.28-2.92,7.07-1.79,1.79-4.29,2.92-7.07,2.92s-5.23-1.13-7.07-2.92c-1.79-1.79-2.92-4.29-2.92-7.07v-.09h1.41v.09c0,2.4.94,4.53,2.5,6.08,1.56,1.56,3.72,2.5,6.08,2.5s4.52-.94,6.08-2.5c1.56-1.56,2.5-3.68,2.5-6.08v-.09h1.41Z'/%3e%3c/svg%3e)