
1
GIÁ TRỊDOANH NGHIỆP VÀ NHU CẦU
XÁC ĐỊNH GIÁ TRỊDOANH NGHIỆP
1.3 Nhu cầu xác định giá trịdoanh nghiệp:
-Định giá doanh nghiệp xuất phát từyêu cầu
của hoạtđộng mua bán, sáp nhập, hợp nhất
hoặc chia nhỏdoanh nghiệp.
- Giá trịDN là loại thông tin quan trọng để các
nhà quản trịphân tích, đánh giá trước khi ra
các quyếtđịnh vềkinh doanh và tài chính.
- Giá trịDN là loại thông tin quan trọng trong
quản lý kinh tếvĩmô.
CÁC YẾU TỐ ẢNH HƯỞNG ĐẾN GIÁ
TRỊDOANH NGHIỆP.
2.1 Nhóm yếu tốthuộc môi trường kinh doanh:
2.1.1 Môi trường kinh doanh tổng quát:
a. Môi trường kinh tế.
b. Môi trường chính trị.
c. Môi trường văn hóa, xã hội.
d. Môi trường khoa học, công nghệ
2.1.2. Môi trường đặc thù
a. Quan hệgiữa doanh nghiệp và khách hàng.
b. Quan hệgiữa doanh nghiệp và nhà cung cấp.
c. Các đối thủcạnh tranh.
d. Các cơ quan nhà nước.
CÁC YẾU TỐ ẢNH HƯỞNG ĐẾN GIÁ
TRỊDOANH NGHIỆP.
2.2 Nhóm yếu tốthuộc chính bản thân doanh
nghiệp:
2.2.1 Hiện trạng vềtài sản của doanh nghiệp.
2.2.2 Vịtrí kinh doanh
2.2.3 Uy tín kinh doanh.
2.2.4 Trình độ kỹthuật và tay nghề người lao
động.
2.2.5 Năng lực quản trịkinh doanh.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.1 Phương pháp giá trịtài sản thuần)
3.1.1 Công thứcđịnh giá: V0= VT– VN
Trong đó:
V0: giá trịtài sản thuần thuộc vềchủdoanh
nghiệp.
VT: tổng giá trịtài sản mà doanh nghiệpđang
sửdụng vào SXKD.
VN: giá trịcác khoản nợ.
V0: có thể được xác định theo giá trịsổsách
hay giá trịthị trường.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.1 Phương pháp giá trịtài sản thuần)
Cách xác định V0:
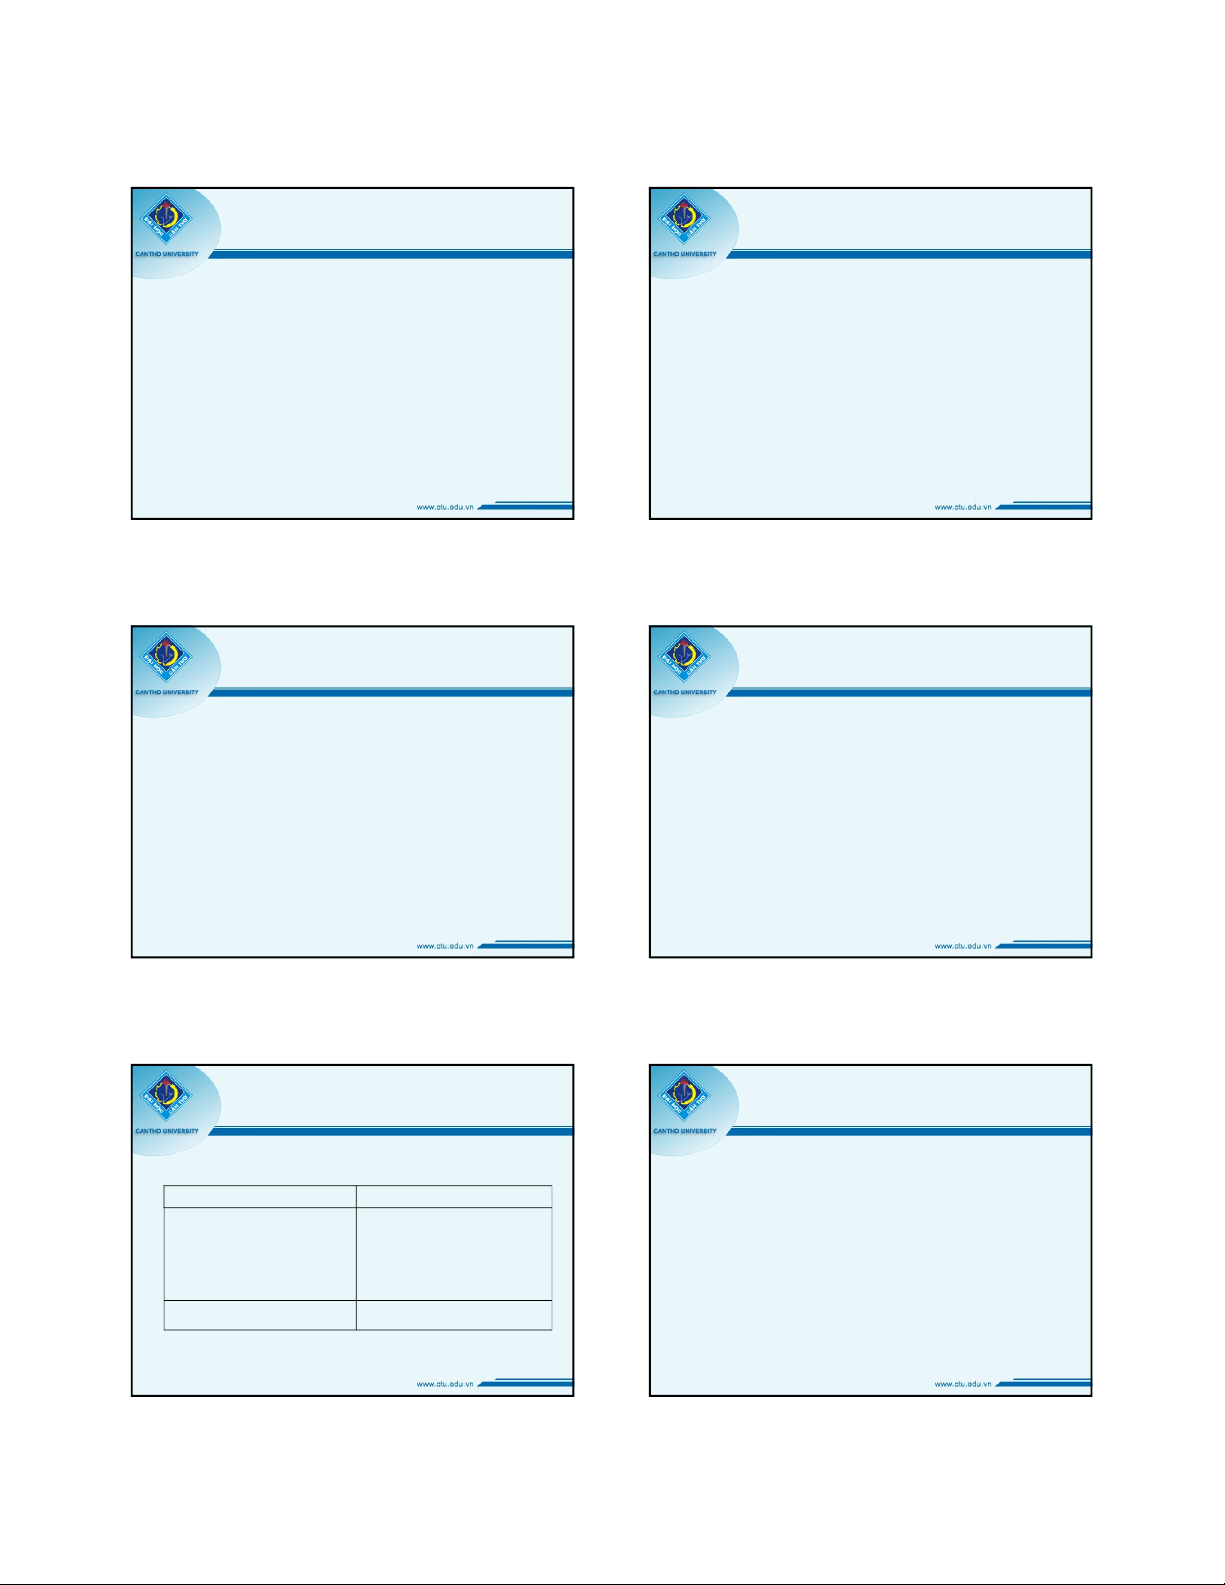
- Cách 1: Giá trịsổsách của V0= Tổng TS – Nợphải trả
Tổng nguồn vốnTổng tài sản
- Vốnlưu động
- Nợ
- Nguồn vốn khác
- Vốn cổphần
- Tài sản cốđịnh
- Tài sảnlưu động
-Đầutư tài chính
- Tài sản vô hình
Nguồn vốnTài sản
=> Giá trịDN mang tính lịch sử, kết quảnày chỉdùng để
tham khảo khi kết hợp phân tích cùng các phương pháp khác
- Cách 2: Xác định giá trịtài sản thuần theo giá thị
trường:
Theo cách này, tổng tài sản cũng được áp dụng theo
giá trịthị trường qua các bước sau:
+ Bước 1: Loại khỏi danh mụcđánh giá các TS không
cần thiết hoặc không có khả năng đáp ứng các yêu
cầu SXKD.
+ Bước 2: TSCĐ và TSLĐ là hiện vật thì xác định giá trị
theo giá thị trường.
+ Bước 3: TS bằng tiềnđược xác định bằng cách kiểm
quỹ, đối chiếu số dư trên tài khoản.
+ Bước 4: Khoản phải thu: cần loại ra những khoản mà
DN ko có khả năng thu được.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.1 Phương pháp giá trịtài sản thuần)
2
+ Bước 5: đối với các khoảnđầutư bên ngoài
DN: cầnđánh giá một cách toàn diện giá trị đối
với các DN hiệnđang sửdùng VĐT đó.
+ Bước 6: Đối với các tài sản cho thuê và quyền
thuê BĐS: áp dụng phương pháp chiết khấu
dòng tiềnđối với thu nhập trong tương lai.
+ Bước 7: chỉthừa nhận giá trịcủa TSVH được
xác định trên sổsách kếtoán, ko tính đến các
lợi thế thương mại của DN.
=> Giá trịDN = tổng tài sản – nợ- thuế điều
chỉnh
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.1 Phương pháp giá trịtài sản thuần)
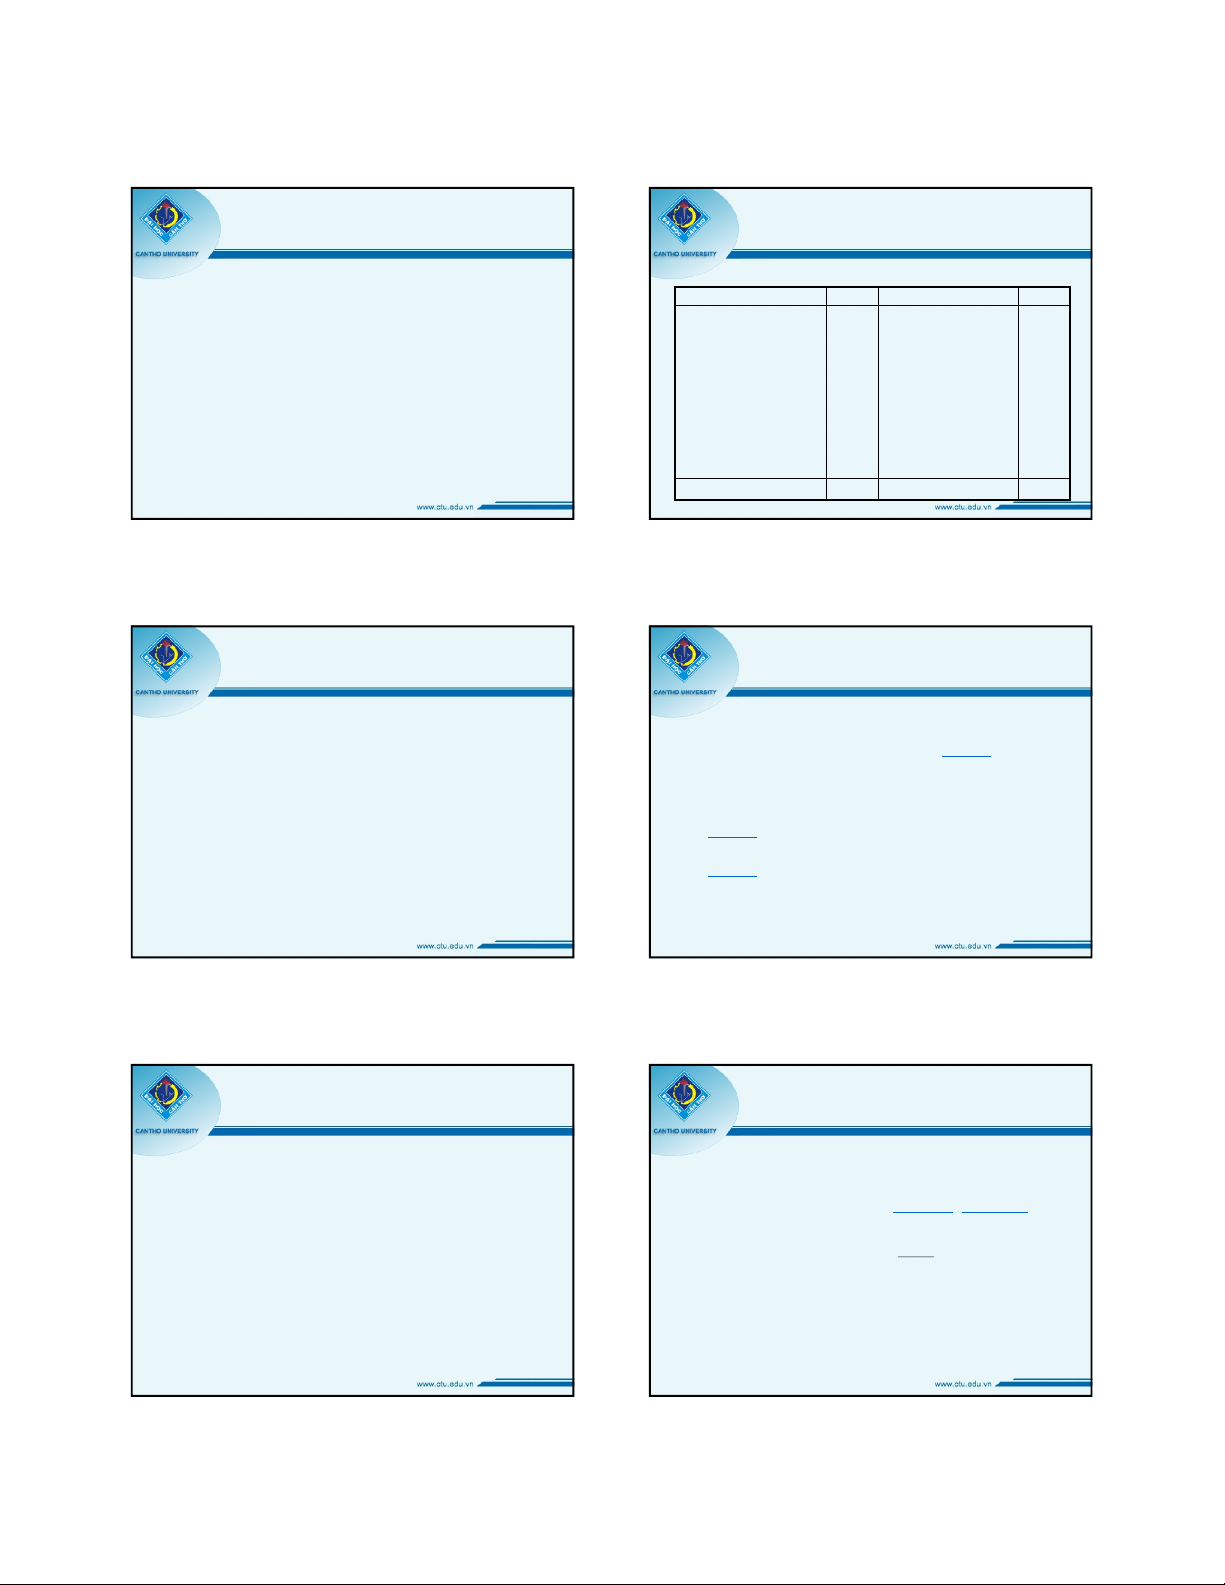
3.1.2 Ví dụ: bảng cân đối kếtoán của DN X ngày 31/12/N
2000Tổng nguồn vốn2000Tổng tài sản
600
160
40
400
1400
1250
150
A. Nợphải trả
1. Vay ngắn hạn
2. Các khoản phải trả
3. Vay dài hạn
B. Nguồn vốn chủsởhữu
1. Nguồn vốn kinh doanh
2. Lãi chưa phân phối
500
30
120
100
250
1500
500
200
220
400
180
A. TSLĐ & đầutư ngắn hạn
1. Tiền
2. Chứng khoán ngắn hạn.
3. Khoản phải thu.
4. Hàng tồn kho
B. TSCĐ & đầutư dài hạn
1. Giá trịcòn lại của TSCĐ.
2. TSCĐ thuê tài chính.
3. Đầutư CK vào cty B (2200 cổ
phiếu).
4. Góp vốn liên doanh.
5. TSCĐ thuê tài chính
SốtiềnNguồn vốnSốtiềnTài sản
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.1 Phương pháp giá trịtài sản thuần)
Khi thực hiệnđánh giá lại tài sản của DN có những thay đồi
sau:
1. Khoản phải thu không có khả năng đòi lại là 40 triệu.
2. NVL tồn kho chấtlượng kém, ko sửdụng được là 30 triệu.
3. TSCĐ hữu hình theo giá thị trường tăng 150 triệu.
4. DN X phải trảtiền thuê TSCĐ trong 10 năm, mỗinăm 20
triệu. Nhưng muốn thuê TSCĐ vớiđiều kiệntương tựtại
thờiđiểm hiện hành phải trảthêm 25 triệu.
5. Giá cổphiếu công ty B tại thờiđiểmđánh giá là 105 ngàn/cổ
phiếu.
6. Vốn góp liên doanh đánh giá lạităng 20 triệu.
7.Theo hợpđồng thuê cho TS, ngườiđi thuê còn phải trảdần
trong 20 năm, mỗinăm là 10 triệu.
8. Mức chiết khấu 20%/năm.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.1 Phương pháp giá trịtài sản thuần)
Dựa theo những thay đổi, giá trịcủa một sốtài sản
thay đổinhư sau:
-TSCĐ thuê tài chính: 20.96 triệu (bảng 1)
- Chứng khoán đầutư vào B:
2.200 x 10⁵ ngàn/cổphiếu = 231 triệuđồng.
- Giá trịtài sản cho thuê theo hợpđồng: 48.70 triệu
(bảng 2)
Tổng giá trịTS theo giá thị trường = 2000.66 triệu
(bảng 3)
Giá trịTS thuần = 2000.66 – 600 = 1400.66 triệu
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.1 Phương pháp giá trịtài sản thuần)
3.1.3 Nhượcđiểm:
1. Phương pháp giá trịtài sản thuầnđã không cung
cấp và xây dựng được những cơ sởthông tin cần
thiếtđể các bên có liên quan đánh giá vềtriển
vọng sinh lời của doanh nghiệp.
2. Phương pháp này đã bỏqua các yếu tốphi vật
chấtnhưng lại có giá trịrất lớnnhư: trình độ quản
lý, trình độ công nhân, uy tín, thịphần của doanh
nghiệp.
3. Trong một số trường hợp, xác định giá trịtài sản
bằng phương pháp này sẽtrởnên rất phức tạp.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.1 Phương pháp giá trịtài sản thuần)
3.2.1 Phân loạiphương pháp CKDT trong định giá
DN: chiết khấu lợi nhuận, định giá chứng khoán,
chiết khấu thu nhập.
3.2.2 Định giá chứng khoán: cổphiếu, trái phiếu.
3.2.3 Chiết khấu lợi nhuận thuần.
Công thức:
- Khấu hao TSCĐ cần phảiđược xem xét lại.
- Tiềnlương của chủDN tư nhân, tiềnthưởng nếu
các khoảnlương, thưởng là khá lớn.
- Chi phí và thu nhập bấtthường không được tính
đến theo phương pháp này.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.2 Phương pháp chiết khấu dòng tiền)
n
1t t
t
0)i1(
Pr
V
3
3.2.4 Chiết khấu dòng tiền thuần.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.2 Phương pháp chiết khấu dòng tiền)
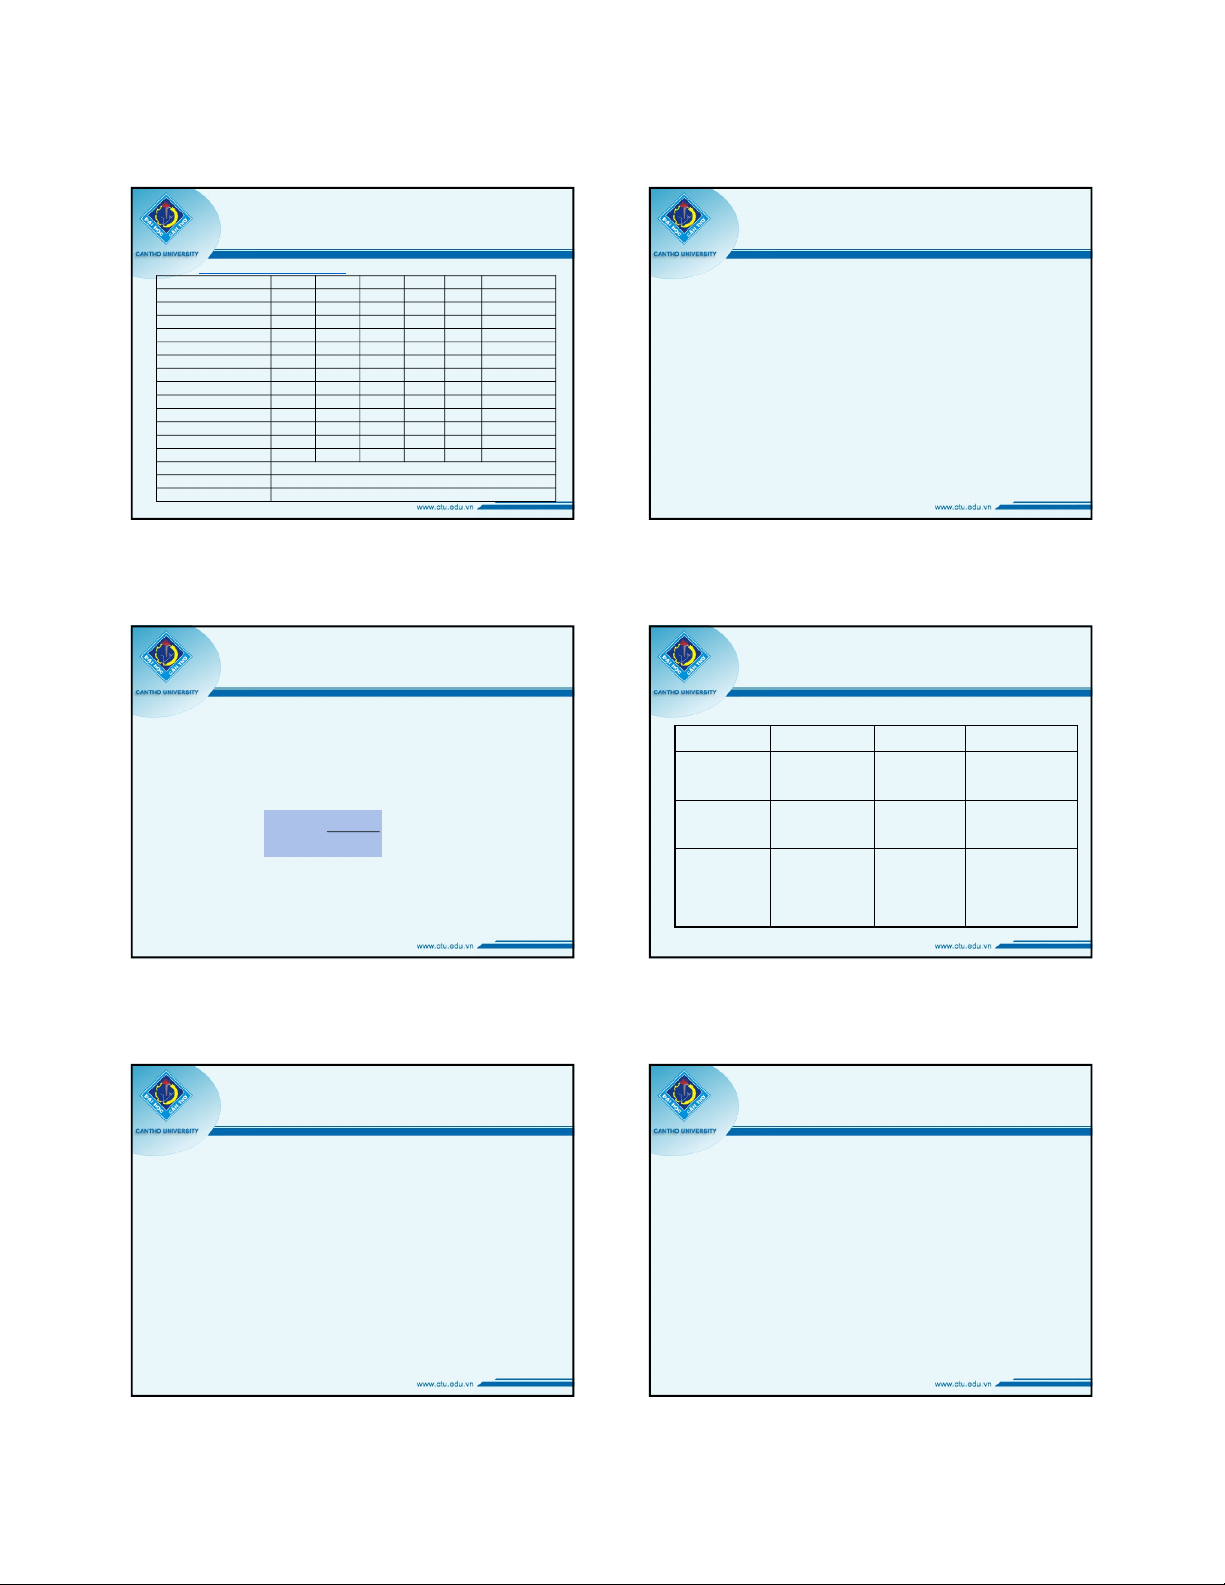
305.65576816. Giá trịdoanh nghiệp
10.415. Nợ
316.05576814. Giá trịhiện tại của dòng tiền
192.48619.248630.394122.915133.057917.954513. Giá trịhiện tại
0.62090.62090.68300.75130.82640.909112. Mức chiết khấu (10%)
3103144.530.54019.7511. Dòng tiền thuần
-100-5-5-610. Chênh lệch VLĐ
0126089. Đầutư vào TSCĐ
4156.541.54533.758. Dòng tiền vào1
2740.525.53018.757. Lợi nhuận thuần
913.58.5106.256. ThuếTNDN (25%)
36543440255. Thu nhập chịu thuế
444554. Lãi vay
10121210103. Khấu hao
70606065602. Tổng CP bằng tiền
1201301101201001. Doanh thu
Giá trịcuối cùng54321Chỉtiêu 3.3.1 Cơ sởlý luận:
DN A và B đều có mộtlượng vốnđầutư
là 10 tỷ đồng cho cùng một lĩnh vựcđầu
tư. Tỷsuất lợi nhuận/vốn của A là 10% và
của B là 15%.
=> DN B có vịtrí kinh doanh tốthơn, chất
lượng sản phẩm cao hơn, trình độ quản
lý giỏihơn…
=> định giá dựa trên các yếu tốvô hình
còn được gọi là phương pháp Goodwill.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.3 Phương pháp Goodwill)
3.3.2 Phương pháp xác định (trên cơ sởthu nhập thặng dư):
V0= ANC + GW
Trong đó:
ANC: Giá trịtài sản thuần.
GW: Giá trịtài sản vô hình, lợi thế thương mại.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.3 Phương pháp Goodwill)
t
tt
)i1(
rAB
GW
Bt: Lợi nhuậnnăm t
At: Giá trịTS đưa vào kinh doanh.
r: tỷsuất sinh lợi “bình thường” của TS đưa vào kinh doanh.
Các phương pháp kết hợp tham sốtheo mô hình Goodwill:
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.3 Phương pháp Goodwill)
Vốnthường xuyên
được tài trợbằng
các nguồnổn
điịnh (trung và dài
hạn)
Lợi nhuận sau
thuế trước lãi
vay trung và
dài hạn
Chi phí sửdụng
vốn bình quân
tính riêng cho
các nguồn tài trợ
trung và dài hạn
CPNE (vốn
thường xuyên
cần thiết cho
kinh doanh)
Giá trịtài sản
thuầnđượcđánh
giá lại
Lợi nhuận
thuần
ke
Anglo Saxons
Tổng giá trịtài sản
(nợvà VCSH)
Lợi nhuận sau
thuế trước lãi
vay
WACCUEC
At
Bt
rPhương pháp
Phương pháp kết hợp thực tế:
+ r: tỷsuất lợi nhuận trung bình hoặc
1/PE của các doanh nghiệp cùng nhóm
ngành.
+ At: đánh giá lại theo giá thị trường như
phương pháp tài sản thuần.
+ i: lãi suất trái phiếu chính phủ+ tỷlệ%
bù đắp rủi ro
+ B: lợi nhuận sau thuếvà lãi vay.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.3 Phương pháp Goodwill)
Ví dụ: Sốliệu của công ty Sơn Nam:
Giá trịtài sản thuần của DN X đượcđánh giá là 100 tỷ
đồng.
Lợi nhuận thuầnđượcđiều chỉnh lại và tính theo phương
pháp bình quân sốhọc giảnđơn của 3 năm gần nhất là 20
tỷ, dựbáo lợi nhuận thuần có thể tăng 10% mỗinăm trong
5 năm tới.
Tỷlệchia cổtức: 40% lợi nhuận thuần.
Tỷsuất lợi nhuận trung bình của các DN cùng nhóm,
ngành: 13%.
Lãi suất trái phiếu chính phủ: 12%/năm, tỷlệrủi ro trung
bình là 3%.
Yêu cầu: xác định giá trịDN theo phương pháp Goodwill
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.3 Phương pháp Goodwill)
4
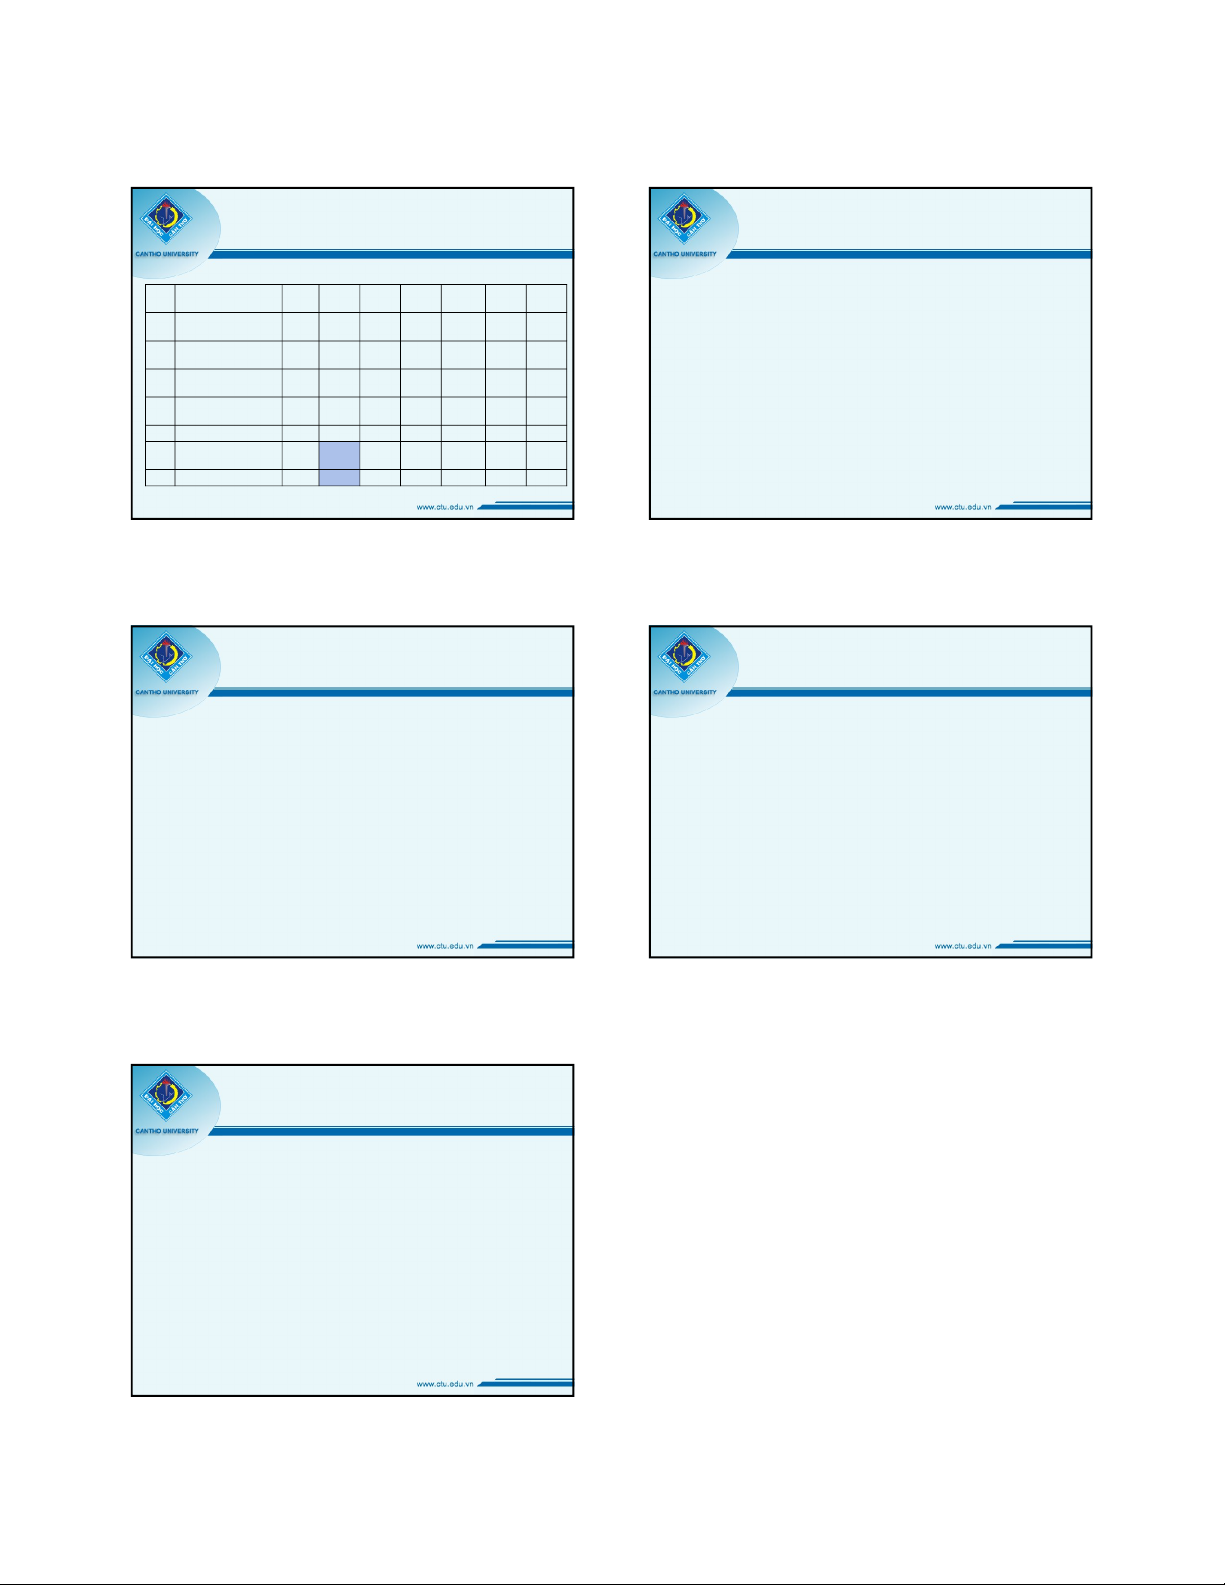
Giá trịGoodwill củaSơn Nam:
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.3 Phương pháp Goodwill)
136.45Giá trịDN7
7.367.367.327.257.15
36.45
Giá trịhiện tại của LN
từGW6
0.500.570.660.760.871/it
Mức chiết khấu (15%)5
14.8112.8711.149.598.227.00B-rAt
Lợi nhuận do
Goodwill mang lại4
17.4016.4115.4814.6113.7813.00R
Lợi nhuận bình
thường của TS (13%)3
133.82126.25119.10112.36106.00100.00At
Giá trịTS thuần: tăng
6%/năm2
32.2129.2826.6224.2022.0020.00Bt
Lợi nhuận thuần: tăng
10%1
543210
Ký
hiệuChỉtiêuSTT
3.3.1 Điều kiện áp dụng: thị trường chứng
khoán là thị trường hoàn hảo:
- Có vô số người mua và người bán.
- Các loại chứng khoán có thể được thay thế
cho nhau.
- Chứng khoán và thông tin đượclưu thông tự
do.
- Nhà đầutư có thểmua và bán bất kỳlúc
nào.
- Mọi thành viên tham gia thị trường đều nắm
được các điều kiện giao dịch mua bán.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.3 Phương pháp định giá dựa vào PE)
3.3.2 Công thức xác định:
GTDN = Lợi nhuận dựkiếnđạtđược x PE
Giá trịPE được xác định theo các
phương pháp sau:
+ PE được tính căn cứsốliệu quá khứ.
+ Nếu DN đượcđịnh giá là một DN lớn, PE
sẽ được công bố thường xuyên trên thị
trường.
+ PE trung bình của các DN cùng nhóm
ngành.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.3 Phương pháp định giá dựa vào PE)
Ví dụ: Lợi nhuận thuần trung bình hàng năm trong quá
khứcủa DN X là 200.000 USD. DN X có 100.000 cổ
phần. Giá bán cổphần trên thị trường ởthờiđiểm hiện
hành là 60 USD.
Giảsửtrong tương lai, DN này DN này sẽ đạtđược lợi
nhuận thuần bình quân hàng năm là 220.000 USD. Nếu
giá bán cổphần là 90USD. Cho biết mức giá này như
thếnào so với giá trịthực của cổphiếu?
Theo sốliệu phát sinh quá khứ, lợi nhuận/cổphiếu là 2
USD => PE = 30.
GTDN = 220.000 x 30 = 6.600.000 USD.
=> Giá trịthực/cổphiếu = 6.600.000/100.000 = 66 USD
=> Giá bán 90 USD là quá cao so với giá trịthực.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.3 Phương pháp định giá dựa vào PE)
Có thểkết hợpphương pháp so sánh
tương đối.
Ví dụ: đánh giá DN X bằng cách so sánh
với DN A, B, C.
CÁC PHƯƠNG PHÁP XÁC ĐỊNH GIÁ TRỊDN
(3.3 Phương pháp định giá dựa vào PE)





%20--%3e%3cdefs%3e%3cstyle%3e%20.st0%20{%20fill:%20%23fff;%20}%20.st1%20{%20fill:%20%237800fa;%20}%20%3c/style%3e%3c/defs%3e%3cpath%20class='st1'%20d='M117.78,12.18H43.11c2.9,3.47,4.65,7.94,4.65,12.82,0,5.6-2.3,10.66-6.01,14.29h76.02l7.22-13.56-7.22-13.56Z'/%3e%3cg%3e%3cpath%20class='st0'%20d='M53.58,26.17h-.59v-1.46h.59v-4.96h2.83c1.78,0,2.67.94,2.67,2.82v5.76c0,1.87-.89,2.81-2.67,2.81h-2.83v-4.96ZM55.36,21.37v3.34h1.1v1.46h-1.1v3.34h1.01c.61,0,.91-.37.91-1.1v-5.93c0-.74-.3-1.1-.91-1.1h-1.01Z'/%3e%3cpath%20class='st0'%20d='M65.99,31.14h-1.8l-.31-2.07h-2.19l-.31,2.07h-1.64l1.82-11.39h2.62l1.82,11.39ZM65.28,18.04c-.25.46-.51.77-.75.94-.21.15-.47.22-.79.22-.26,0-.57-.07-.92-.22l-.38-.15c-.14-.05-.26-.07-.37-.07-.3,0-.53.18-.71.54l-.91-.68c.25-.46.51-.77.75-.94.21-.14.48-.21.79-.21.26,0,.57.07.92.21l.38.15c.14.05.26.07.37.07.3,0,.53-.18.71-.54l.91.68ZM61.91,27.52h1.73l-.87-5.76-.87,5.76Z'/%3e%3cpath%20class='st0'%20d='M74.53,26.89v1.52c0,1.91-.89,2.86-2.67,2.86s-2.67-.95-2.67-2.86v-5.93c0-1.91.89-2.86,2.67-2.86s2.67.95,2.67,2.86v1.11h-1.69v-1.22c0-.75-.31-1.12-.93-1.12s-.93.37-.93,1.12v6.15c0,.74.31,1.11.93,1.11s.93-.37.93-1.11v-1.63h1.69Z'/%3e%3cpath%20class='st0'%20d='M81.4,31.14h-1.8l-.31-2.07h-2.19l-.31,2.07h-1.64l1.82-11.39h2.62l1.82,11.39ZM75.9,19.2l1.52-1.91h1.71l1.51,1.91h-1.61l-.76-.95-.75.95h-1.61ZM77.32,27.52h1.73l-.87-5.76-.87,5.76ZM83.1,15.99l-1.76,1.91h-1.26l1.17-1.91h1.86Z'/%3e%3cpath%20class='st0'%20d='M84.86,19.75c1.78,0,2.67.94,2.67,2.82v1.48c0,1.87-.89,2.81-2.67,2.81h-.85v4.28h-1.79v-11.39h2.64ZM84.01,21.37v3.86h.85c.58,0,.87-.36.87-1.08v-1.71c0-.71-.29-1.07-.87-1.07h-.85Z'/%3e%3cpath%20class='st0'%20d='M93.51,19.75c1.78,0,2.67.94,2.67,2.82v1.48c0,1.87-.89,2.81-2.67,2.81h-.85v4.28h-1.79v-11.39h2.64ZM92.66,21.37v3.86h.85c.58,0,.87-.36.87-1.08v-1.71c0-.71-.29-1.07-.87-1.07h-.85Z'/%3e%3cpath%20class='st0'%20d='M98.8,31.14h-1.79v-11.39h1.79v4.88h2.03v-4.88h1.83v11.39h-1.83v-4.88h-2.03v4.88Z'/%3e%3cpath%20class='st0'%20d='M105.36,24.55h2.46v1.62h-2.46v3.34h3.09v1.63h-4.88v-11.39h4.88v1.63h-3.09v3.18ZM108.17,17.29l-1.76,1.91h-1.26l1.17-1.91h1.86Z'/%3e%3cpath%20class='st0'%20d='M112.2,19.75c1.78,0,2.67.94,2.67,2.82v1.48c0,1.87-.89,2.81-2.67,2.81h-.85v4.28h-1.79v-11.39h2.64ZM111.35,21.37v3.86h.85c.58,0,.87-.36.87-1.08v-1.71c0-.71-.29-1.07-.87-1.07h-.85Z'/%3e%3c/g%3e%3ccircle%20class='st1'%20cx='25'%20cy='25'%20r='20'/%3e%3cpath%20class='st0'%20d='M32.78,19.27c2.92,0,4.43,2.55,5.28,5.33l.71,2.17c.14.38-.33.75-.71.75h-5.61c.19-.33.24-.71.09-1.08l-.75-2.45c-.43-1.32-.99-2.64-1.79-3.77.75-.57,1.65-.94,2.78-.94h0ZM25,18.38c3.25,0,4.9,2.78,5.89,5.89l.76,2.45c.14.42-.33.8-.8.8h-11.69c-.42,0-.94-.38-.8-.8l.75-2.45c.99-3.11,2.64-5.89,5.89-5.89h0ZM25,11.35c1.74,0,3.11,1.37,3.11,3.11s-1.37,3.11-3.11,3.11-3.11-1.41-3.11-3.11,1.41-3.11,3.11-3.11h0ZM17.27,19.27c1.08,0,1.98.38,2.73.94-.8,1.13-1.37,2.45-1.74,3.77l-.8,2.45c-.14.38-.05.75.09,1.08h-5.56c-.42,0-.9-.38-.75-.75l.71-2.17c.9-2.78,2.41-5.33,5.33-5.33h0ZM17.27,12.91c1.51,0,2.78,1.27,2.78,2.83s-1.27,2.83-2.78,2.83-2.83-1.27-2.83-2.83,1.27-2.83,2.83-2.83h0ZM32.78,12.91c1.56,0,2.78,1.27,2.78,2.83s-1.23,2.83-2.78,2.83-2.83-1.27-2.83-2.83,1.27-2.83,2.83-2.83h0ZM27.07,28.56v.09c0,.57-.24,1.08-.61,1.46h0v.05c-.38.33-.9.57-1.46.57s-1.08-.24-1.46-.61h0c-.38-.38-.61-.9-.61-1.46v-.09h1.41v.09c0,.19.05.38.19.47v.05c.09.09.28.19.47.19s.38-.09.47-.19v-.05c.14-.09.24-.28.24-.47t-.05-.09h1.41ZM30.99,28.56v.09c0,1.65-.66,3.16-1.74,4.24-1.08,1.08-2.59,1.79-4.24,1.79s-3.16-.71-4.24-1.79l-.05-.05c-1.04-1.08-1.7-2.55-1.7-4.2v-.09h1.41v.09c0,1.27.47,2.4,1.27,3.25h.05c.85.85,1.98,1.37,3.25,1.37s2.4-.52,3.25-1.37c.85-.8,1.37-1.98,1.37-3.25v-.09h1.37ZM34.99,28.56v.09c0,2.78-1.13,5.28-2.92,7.07-1.79,1.79-4.29,2.92-7.07,2.92s-5.23-1.13-7.07-2.92c-1.79-1.79-2.92-4.29-2.92-7.07v-.09h1.41v.09c0,2.4.94,4.53,2.5,6.08,1.56,1.56,3.72,2.5,6.08,2.5s4.52-.94,6.08-2.5c1.56-1.56,2.5-3.68,2.5-6.08v-.09h1.41Z'/%3e%3c/svg%3e)